สรุปประกาศใหม่ "ภาษีรถโบราณ" ผลักดันไทยสู่ศูนย์กลางรถคลาสสิค
ราชกิจจาฯ ประกาศเก็บภาษีรถโบราณ 45% ครั้งแรก ราชกิจจานุเบกษาได้เผยแพร่ กฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต (ฉบับที่ 44) พ.ศ. 2568 เมื่อวันที่ 11 กันยายน 2568 ซึ่งถือเป็นครั้งแรกที่มีการกำหนดการจัดเก็บภาษีสรรพสามิตสำหรับ “รถยนต์โบราณ”
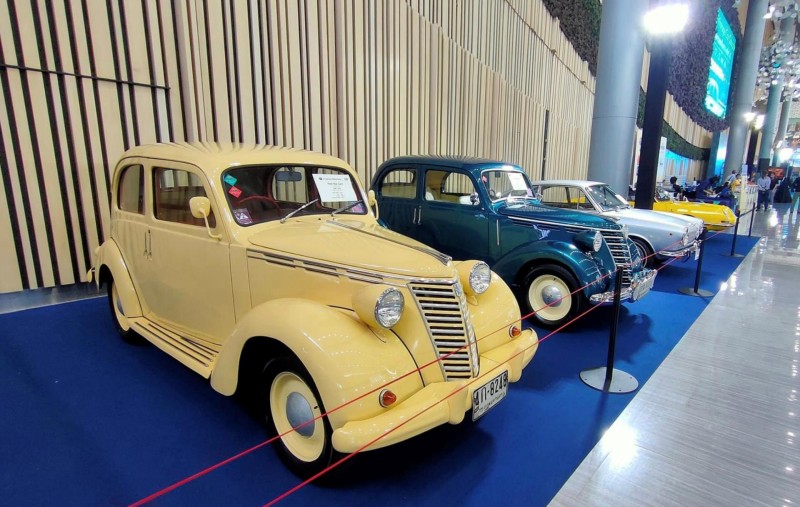
กระทรวงการคลังได้ออกกฎกระทรวงฉบับใหม่ (ฉบับที่ 44) พ.ศ. 2568 ซึ่งประกาศในราชกิจจานุเบกษาเมื่อวันที่ 11 กันยายน 2568 โดยเป็นการเก็บภาษีสรรพสามิตสำหรับ "รถยนต์โบราณ" เป็นครั้งแรก เพื่อสร้างมาตรฐานและส่งเสริมวงการรถคลาสสิกในไทย สรุปสาระสำคัญได้ดังนี้
1. อัตราภาษีใหม่
-
อัตราพิเศษ 45%: สำหรับรถยนต์โบราณที่เข้าเงื่อนไขที่กำหนด
-
อัตราสูงสุด 50%: สำหรับรถยนต์ที่ไม่เข้าเงื่อนไข
2. เกณฑ์ของ "รถโบราณ" ที่จะเสียภาษี 45%
-
ประเภทรถ: รถยนต์นั่ง, สเตชันแวกอน, รถโดยสารไม่เกิน 10 ที่นั่ง และรถแข่ง (ไม่รวมกระบะและมอเตอร์ไซค์)
-
อายุ: 30 - 100 ปี (หากเกิน 100 ปี ถือเป็น "วัตถุโบราณ")
-
การนำเข้า: ต้องเป็นรถนำเข้าสำเร็จรูปทั้งคัน (CBU)
-
มูลค่า: ต้องมีราคาตั้งแต่ 2 ล้านบาทขึ้นไป
3. มาตรการส่งเสริมการบูรณะเพื่อส่งออก
-
หากนำเข้ารถโบราณมาเพื่อซ่อมแซมและส่งออกภายใน 2 ปี จะได้รับ การคืนเงินภาษีสรรพสามิตเต็มจำนวน เพื่อสนับสนุนฝีมือช่างไทยและผลักดันอุตสาหกรรมบูรณะรถยนต์
4. การทำงานร่วมกันของ 6 หน่วยงาน นโยบายนี้เกิดจากความร่วมมือของ 6 หน่วยงานภาครัฐเพื่อวางระบบให้ครบวงจร ได้แก่
-
กรมการค้าต่างประเทศ: อนุญาตให้นำเข้ารถโบราณได้ถูกต้อง
-
กรมศุลกากร: ลด/ยกเว้นอากรตามอายุรถ
-
กรมควบคุมมลพิษ: กำหนดมาตรฐานไอเสียและจำกัดวันใช้งาน
-
กรมการขนส่งทางบก: ออกนิยามและเตรียม ทะเบียนพิเศษ (พื้นดำ-อักษรขาว)
-
สำนักงานตำรวจแห่งชาติ: กำหนดให้วิ่งได้เฉพาะวันเสาร์-อาทิตย์, วันหยุด หรือในกิจกรรมที่ได้รับอนุญาต
-
กระทรวงการคลัง: กำกับดูแลภาพรวมภาษี
เป้าหมายหลัก การออกกฎหมายครั้งนี้ไม่ได้มุ่งเน้นแค่การเก็บภาษี แต่เป็นการวางรากฐานให้วงการรถโบราณของไทยมีความชัดเจนและเป็นระบบมากขึ้น เพื่อยกระดับประเทศไทยให้เป็น ศูนย์กลางการอนุรักษ์และบูรณะรถคลาสสิกแห่งเอเชีย สร้างงาน สร้างรายได้ และส่งเสริมซอฟต์พาวเวอร์ของประเทศ